


Detrazione montascale 2027: 50% o 36%? Gli scenari possibili e cosa fare entro Dicembre
Per un montascale pagato entro il 31 dicembre 2026 la detrazione è del 50% sull’abitazione principale di chi ne ha la proprietà o un diritto come l’usufrutto, del 36% negli altri casi previsti. Per le spese del 2027 le regole oggi in vigore prevedono il 36% e il 30%, con un tetto di 96.000 euro e il recupero in dieci rate annuali, come nel 2026. A decidere l’aliquota è il giorno in cui dai l’ordine di bonifico, non quello dell’installazione. La legge di bilancio può ancora confermare le aliquote del 2026, come è accaduto a dicembre 2025. Di solito la risposta arriva negli ultimi giorni dell’anno.
In sintesi: quanto si detrae sul montascale nel 2026 e nel 2027?
| Voce | Spese pagate nel 2026 | Spese pagate nel 2027, con le regole in vigore |
|---|---|---|
| Abitazione principale di chi ha la proprietà o un diritto reale come l'usufrutto | 50% | 36% |
| Altri immobili e chi detrae senza proprietà né diritto reale (familiare convivente, inquilino, chi abita in comodato) | 36% | 30% |
| Tetto di spesa per immobile | 96.000 euro | 96.000 euro |
| Recupero | Dieci rate annuali di pari importo | Dieci rate annuali di pari importo |
| Data che decide l'aliquota | Ordine del bonifico parlante entro il 31 dicembre 2026 | Ordine del bonifico parlante dal 1° gennaio 2027 |
Il bonifico parlante è il bonifico che banche e poste prevedono per le detrazioni sui lavori in casa, con la causale dedicata, il codice fiscale di chi detrae e la partita IVA di chi riceve il pagamento. Ogni pagamento, acconto compreso, va fatto in questa forma, perché un importo versato con un bonifico ordinario non dà diritto alla detrazione.
Cosa prevede oggi la legge per il 2027?
Con le regole in vigore oggi, le spese pagate nel 2027 si detraggono al 36% sull’abitazione principale e al 30% negli altri casi, come riporta la scheda dell’Agenzia delle Entrate sulle ristrutturazioni edilizie. In origine la discesa era prevista già per il 2026 e la legge di bilancio 2026 (legge 30 dicembre 2025, n. 199) l’ha rinviata di un anno.
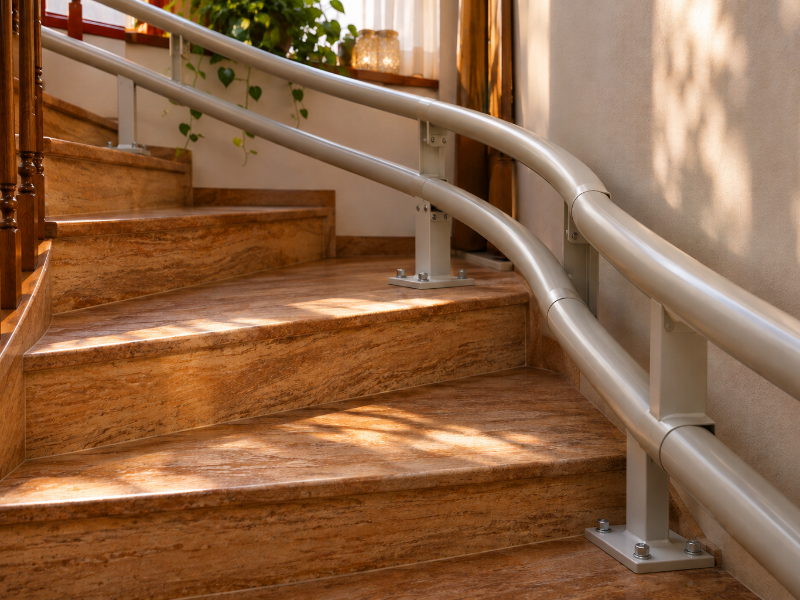
I montascale che installiamo rientrano in questa detrazione come interventi per l’eliminazione delle barriere architettoniche. La detrazione del 75% riservata a questi interventi si è chiusa con le spese del 2025 e per ora non è stata riproposta.
Quali sono gli scenari possibili per il 2027?
Gli scenari principali sono due, senza escludere una via intermedia come una conferma limitata all’abitazione principale:
- proroga: la manovra conferma anche per il 2027 il 50% sull’abitazione principale e il 36% negli altri casi, come ha fatto per il 2026. Il 31 dicembre smette così di essere una scadenza fiscale e i tempi della scelta dipendono soltanto dalle tue esigenze.
- discesa: la manovra non interviene e dal 1° gennaio 2027 valgono il 36% e il 30%. Ciò che paghi entro il 31 dicembre 2026 conserva l’aliquota del 2026, anche se fa parte di un montascale installato nel 2027.
I tempi della risposta dipendono dal calendario della manovra. Per legge il governo presenta il disegno di legge di bilancio in Parlamento entro il 20 ottobre, mentre il voto finale cade di norma negli ultimi giorni dell’anno. Le leggi di bilancio per il 2025 e per il 2026 portano entrambe la data del 30 dicembre. Il testo di ottobre può già contenere la proroga, che resta però una proposta modificabile durante l’esame in Parlamento. Fino all’approvazione l’unico riferimento certo è la norma in vigore, cioè il 36% sull’abitazione principale.
Quanto cambia in euro sui prezzi dei nostri montascale?
Sui nostri prezzi di partenza, che comprendono trasporto e installazione, pagare nel 2027 senza proroga riduce la detrazione sull’abitazione principale di una cifra tra 406 e 1.330 euro, secondo il tipo di impianto e la forma della scala. In rata annuale significa recuperare da 40,60 a 133 euro in meno ogni anno, per dieci anni. Il preventivo che prepariamo dopo il sopralluogo precisa poi il costo della configurazione adatta alla scala e le voci comprese, cioè l’importo su cui si calcola la detrazione.
Detrazione sull’abitazione principale con i prezzi di partenza GME
| Configurazione | Prezzo di partenza | Detrazione se paghi nel 2026 (50%) | Detrazione se paghi nel 2027 senza proroga (36%) | Differenza |
|---|---|---|---|---|
| Poltroncina, scala rettilinea | 2.900 euro | 1.450 euro, 145 l'anno | 1.044 euro, 104,40 l'anno | 406 euro |
| Poltroncina, scala curva | 6.500 euro | 3.250 euro, 325 l'anno | 2.340 euro, 234 l'anno | 910 euro |
| Servoscala a pedana, scala rettilinea | 7.000 euro | 3.500 euro, 350 l'anno | 2.520 euro, 252 l'anno | 980 euro |
| Servoscala a pedana, scala curva | 9.500 euro | 4.750 euro, 475 l'anno | 3.420 euro, 342 l'anno | 1.330 euro |
Con una proroga piena, chi paga nel 2027 ottiene gli importi della colonna del 2026. Nel caso di una casa che non è abitazione principale, come quella delle vacanze, il confronto è invece tra il 36% e il 30% e sulla poltroncina per scala curva la detrazione passa da 2.340 a 1.950 euro.
Quale configurazione ti serve dipende prima di tutto da come ti sposti, se resti sulla tua carrozzina o ti siedi su una poltroncina. Vengono poi la forma e le misure della scala, con le soglie che trovi nella nostra guida su quanto spazio serve a un montascale su una scala stretta.
Conta la data del pagamento o quella dell’installazione?
Conta la data del pagamento, perché per i privati vale il principio di cassa, cioè la regola che lega ogni spesa all’aliquota dell’anno in cui dai l’ordine di bonifico alla banca o alla posta. Fa fede l’ordine anche se l’addebito compare sul conto qualche giorno dopo, come precisa la guida dell’Agenzia delle Entrate. Non cambiano l’aliquota né la data della fattura né quella dell’installazione.
In un esempio con importi ipotetici, una nostra poltroncina per scala curva da 6.500 euro viene pagata con un acconto di 2.000 euro a dicembre 2026 e il saldo di 4.500 euro a gennaio 2027. Senza proroga l’acconto porta 1.000 euro di detrazione al 50% e il saldo 1.620 euro al 36%, per un totale di 2.620 euro, 630 in meno rispetto a un pagamento interamente nel 2026. Nella realtà la divisione tra acconto e saldo è quella prevista dal contratto.
Chi ha diritto all’aliquota più alta?
L’aliquota più alta spetta a chi ha la proprietà della casa o un diritto reale come l’usufrutto, quando l’immobile è abitazione principale. Basta anche la nuda proprietà, cioè la proprietà di una casa su cui un’altra persona ha l’usufrutto. È abitazione principale la casa in cui vive abitualmente chi ha la proprietà o l’usufrutto oppure un suo familiare, cioè il coniuge, un parente fino al terzo grado o un affine fino al secondo grado, come suoceri e cognati.
Detraggono invece con l’aliquota più bassa, anche sull’abitazione principale, chi vive nella casa di un familiare senza averne la proprietà, chi è in affitto e chi la abita in comodato, cioè in prestito gratuito. In questi ultimi due casi serve anche il consenso di chi ha la proprietà ai lavori.
Cosa succede se il montascale per la casa di un genitore lo paga un figlio o una figlia?
La scelta del montascale resta del tuo genitore, che lo userà. Con lui o con lei conviene decidere anche a chi intestare fattura e bonifico, perché la detrazione va alla persona indicata come beneficiaria e finisce nella sua dichiarazione dei redditi. Il bonifico può partire anche dal tuo conto e le strade sono due:
- beneficiario il tuo genitore: se vive nella casa di cui ha la proprietà o l’usufrutto, ottiene l’aliquota più alta anche quando paghi tu. La fattura va intestata a lui o a lei e la detrazione riduce la sua IRPEF, l’imposta sul reddito trattenuta sulla pensione o sullo stipendio.
- beneficiario tu: l’aliquota più alta spetta a te se la casa è tua anche solo in nuda proprietà e non possiedi un’altra casa in cui vivi. Se abiti in un’altra casa di tua proprietà oppure vivi con il genitore nella sua casa senza averne la proprietà, si applica l’aliquota più bassa. Se la casa non è tua e non ci vivi, la detrazione non può andare a te.
In entrambi i casi la detrazione si usa nei limiti dell’IRPEF dovuta ogni anno. Se una rata supera l’imposta di quell’anno, la parte in eccesso non viene rimborsata. Per questo motivo vale la pena confrontare la rata con l’IRPEF che risulta dall’ultima Certificazione Unica o dall’ultimo 730, con il tuo CAF o con un commercialista, prima di disporre il bonifico.
Cosa non cambia nel 2027?
A norme invariate, il passaggio al 2027 cambia soltanto le aliquote della detrazione. Per l’acquisto di un montascale GME, puoi usufruire dell’iva agevolata al 4%. Anche il contributo della Legge 13/89 mantiene le sue regole. È un contributo a fondo perduto, cioè da non restituire, dedicato alle persone con disabilità o con una limitazione permanente della mobilità, con importi fissati dalla legge e uguali in tutte le regioni.
Se pensi di anticipare l’installazione a dicembre, sul contributo c’è un ordine da rispettare. In Comune la richiesta va protocollata, cioè registrata con data e numero, prima che i lavori comincino. Dopo la protocollazione si può procedere senza attendere l’esito, mettendo in conto che l’erogazione dipende dalla graduatoria e dai fondi disponibili. Un montascale installato prima della richiesta non può più ottenere il contributo. La domanda non la presenta l’azienda che installa. Del preventivo dettagliato da allegare, necessario ovunque tu abiti, ci occupiamo noi. I passaggi della pratica e la scadenza annuale sono nel nostro approfondimento sul contributo della Legge 13/89.
Contributo e detrazione si possono avere per lo stesso montascale, con la detrazione che alla fine si applica alla sola parte di spesa non coperta dal contributo. Quando viene erogato, il contributo arriva a lavori conclusi, in media dopo un anno e mezzo o due nel centro-nord, in base alle somme che lo Stato trasferisce ai Comuni tramite le Regioni. Nel frattempo il montascale si paga per intero, secondo le scadenze del contratto.
Conviene anticipare l’acquisto entro dicembre?
Conviene se il montascale serve già per raggiungere ogni giorno la camera o il bagno al piano di sopra. Ha senso anche se rientra in un progetto dei prossimi mesi, perché i pagamenti fatti entro il 31 dicembre conservano l’aliquota del 2026. Se invece pensi alla casa in prospettiva, la differenza vista sopra difficilmente giustifica una scelta affrettata, anche se con la norma attuale dal 2028 l’aliquota scende al 30% per tutti. Con una proroga piena, chi rimanda la scelta al 2027 mantiene le aliquote del 2026.
I nostri tempi aiutano a capire se l’installazione può arrivare entro dicembre. Il rilievo 3D è la misurazione digitale della scala, con una tolleranza inferiore a 5 millimetri, da cui nasce un disegno dell’impianto che segue i tuoi gradini come sono davvero. Dopo il sopralluogo il nostro ufficio tecnico controlla il rilievo e invia il disegno da approvare. La produzione comincia quando il disegno è approvato, quindi anche i tempi di questa conferma incidono sulla data di installazione.
Tempi indicativi GME fino all’installazione
| Passaggio | Tempo indicativo |
|---|---|
| Montascale, dal preventivo all'installazione | Da 3 settimane |
| Poltroncina su scala curva, realizzata su misura | Da 3 a 4 settimane |
| Servoscala a pedana su scala curva, realizzato su misura | Da 5 a 6 settimane |
Se il contratto prevede il saldo all’installazione, la data in cui installiamo diventa anche quella del saldo e ne stabilisce l’aliquota. In questo caso i tempi della tabella contano anche per la detrazione. Al momento di decidere, verifica con il consulente date e scadenze dei pagamenti e aggiungi questa voce alle domande da fare prima di firmare un preventivo.
Domande frequenti

Quando inizio a recuperare la detrazione?
Il recupero comincia con la dichiarazione dei redditi dell’anno successivo al pagamento. Una spesa pagata nel 2026 entra con la prima rata nel 730 o nel modello Redditi del 2027 e le altre nove seguono negli anni successivi. Se paghi acconto e saldo in due anni diversi, avrai due serie di dieci rate, ciascuna con la propria aliquota. Chi oggi non presenta la dichiarazione perché riceve soltanto la pensione dovrà presentarla per usare la detrazione.
Serve una disabilità riconosciuta per la detrazione sul montascale?
No, la detrazione per l’eliminazione delle barriere architettoniche spetta anche se in casa non vive una persona con disabilità, come precisa l’Agenzia delle Entrate. Chi ha una disabilità riconosciuta ai fini fiscali, per esempio con la Legge 104 o con un verbale di invalidità civile, può valutare in alternativa la detrazione del 19% per i mezzi di sollevamento. Si recupera di norma in una sola dichiarazione e sulla stessa spesa non si somma alla detrazione edilizia. Su un servoscala a pedana da 7.000 euro il 19% porta 1.330 euro in un solo anno, nei limiti dell’imposta di quell’anno, mentre il 36% del 2027 ne porta 2.520 in dieci rate.
Vuoi sapere su quale importo calcolare la tua detrazione?
L’importo su cui calcolare la detrazione è quello del preventivo, che costruiamo sulla tua scala. Al sopralluogo, gratuito e senza impegno, eseguiamo il rilievo 3D e mostriamo il render dell’impianto, un’immagine tridimensionale che lo colloca sui tuoi gradini. Rispondiamo anche alle tue domande e a quelle delle persone che vuoi coinvolgere nella scelta. Puoi fissare il sopralluogo chiamando il numero verde 800 200 271 oppure scrivendoci su WhatsApp al 348 018 9803.
Perché i pagamenti si organizzano in poche settimane, mentre un montascale scelto bene accompagna per anni gli spostamenti di ogni giorno.
I contenuti di questo articolo hanno valore puramente divulgativo per informarti e guidarti in una scelta consapevole. Prezzi, durate e opzioni di garanzia indicati non costituiscono offerta contrattuale. Le condizioni economiche, le coperture di garanzia e le specifiche tecniche applicabili sono esclusivamente quelle riportate nel contratto individuale sottoscritto con GME.
